宝马做保险了!宝马中国保险经纪北京正式开业,豪华车企为何纷纷涉足保险经纪?
2025年1月,宝马中国保险经纪有限公司在北京正式开业,标志着这家全球豪华车巨头正式进军中国保险经纪市场。消息一出,业界广泛关注:一家造车的企业,为什么要做保险经纪?这背后究竟藏着怎样的战略考量?
宝马卖的到底是什么保险?
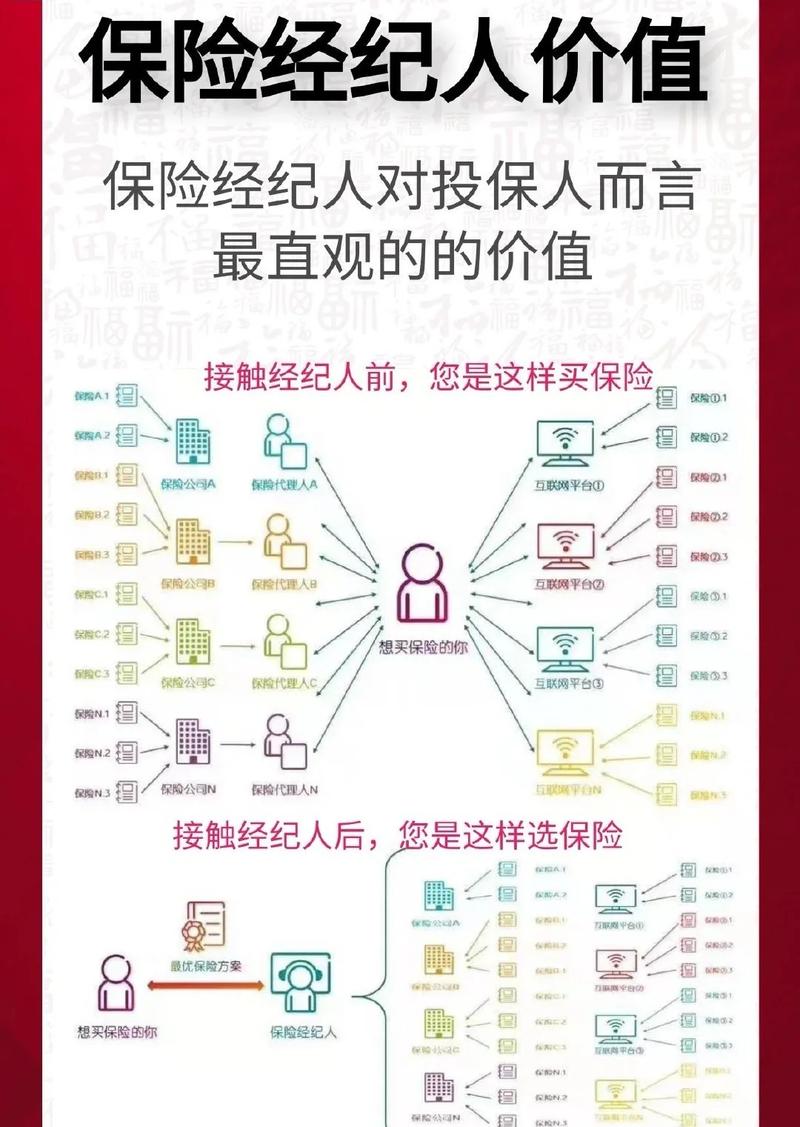
需要明确的是,宝马中国保险经纪公司并不是一家保险公司,而是一家保险经纪机构。保险公司负责设计和承保产品,承担赔付风险;而保险经纪公司的角色是站在客户角度,为客户选择合适的保险产品并提供咨询、投保、理赔协助等服务。换句话说,宝马并不直接承担赔付责任,而是利用自身对车主需求的深刻理解,联合各大保险公司,为宝马车主量身定制保险方案。
这种模式并非宝马首创。此前,特斯拉、蔚来、比亚迪、吉利等车企都已在国内布局保险经纪或保险代理业务。特斯拉早在2020年就成立了特斯拉保险经纪有限公司(后于2023年注销),蔚来则通过蔚来保险经纪为用户提供专属服务。宝马此时入局,虽不算最早,但凭借其在中国市场深耕多年的品牌影响力和庞大的用户基盘,仍具有不小的后发优势。
为什么车企争相做保险?
第一,汽车与保险天然高度关联。每一辆上路行驶的汽车都需要交强险,绝大多数车主还会购买商业险。对车企而言,用户在购车之后的每一个年度都面临续保需求,这是一个持续、高频的触点。通过保险经纪业务,车企可以在车辆全生命周期内与用户保持更紧密的联系,而不是“卖完车就失联”。
第二,新能源车和智能网联车正在重塑车险定价逻辑。传统车险的定价主要参考车型、车龄、出险记录等因素,但智能电动车产生的驾驶行为数据、辅助驾驶使用情况、电池健康状态等信息,可以让保险公司更精准地评估风险。车企掌握这些数据入口,天然具备参与保险价值链的优势。宝马在智能化和电动化领域的持续投入,使其有能力为保险公司提供更精细的风险画像,从而帮助车主获得更合理的保费。
第三,保险经纪业务本身就是一块可观的利润来源。经纪公司通过撮合交易赚取佣金,无需承担承保风险,属于轻资产、高附加值的服务业务。对于正面临整车销售利润率下滑压力的传统豪华品牌来说,拓展金融和保险等衍生业务,是提升盈利质量的重要途径。宝马集团近年一再强调要提升经常性收入占比,保险经纪正是这一战略的直接落地。
对宝马车主意味着什么?
最直接的影响可能是:以后买车、用车、续保的体验会更加一体化。新车主在4S店提车时,就可以同步完成保险方案咨询和投保,无需再单独找保险公司比价。续保时,也可以通过宝马官方渠道获得专属方案,理赔环节更有望由宝马经纪团队协助跟进,减少车主与保险公司之间的沟通成本。
更深层的变化在于,oem背书可能让保险产品更贴合车辆特性。比如针对宝马新能源车型的三电系统、辅助驾驶硬件,经纪公司可以设计更具针对性的附加险或服务包,而传统保险公司的标准化产品未必能完全覆盖这些新兴风险。官方保险经纪还可能配套道路救援、代步车服务等权益,提升整体用车体验。
挑战也不容忽视
用户是否愿意通过车企购买保险仍是未知数。很多人习惯了直接找平安、人保、太保等大保险公司,或者通过4S店渠道投保后拿返点。要让用户转向车企官方经纪平台,关键看两点:一是能否提供真正有竞争力的价格,二是服务体验是否明显优于传统渠道。
数据隐私和合规问题需要谨慎处理。车企掌握大量车主驾驶数据,如何合法合规地将这些数据用于保险定价,如何在提供个性化服务的同时保护用户隐私,将是宝马保险经纪必须面对的课题。监管层对车险领域的合规要求也越来越严格,企业经营必须守住底线。
最后是竞争压力。中国车险市场集中度极高,头部财险公司占据了绝大部分份额,车企保险经纪作为渠道方,需要与这些巨头建立合作关系,同时在佣金谈判、服务标准等方面争取话语权。否则,“经纪”很可能沦为单纯的代理人通道,难以形成差异化价值。
宝马中国保险经纪在北京开业,不仅是一次简单的业务拓展,更是汽车产业与保险产业加速融合的缩影。随着智能电动车渗透率不断提高,车企从制造商向出行服务商的角色延伸已成为确定性趋势,而保险正是这条转型路上的关键一环。我们或许会看到更多豪华品牌和自主品牌在中国市场加码保险经纪业务,围绕“车+保险+服务”的生态大战,才刚刚拉开序幕。
对于宝马车主和潜在消费者来说,多一个官方信道的选项肯定是好事。至于这个选项最终能不能成为首选,还是要看宝马保险经纪能否在价格、服务和理赔体验上交出一份让用户满意的答卷。
如若转载,请注明出处:http://www.happytrip365.com/product/13.html
更新时间:2026-10-07 13:11:00